Advertisement

未來管理費每坪破300元?新屋供給窒息引熱議…網曝這戶數最剛好

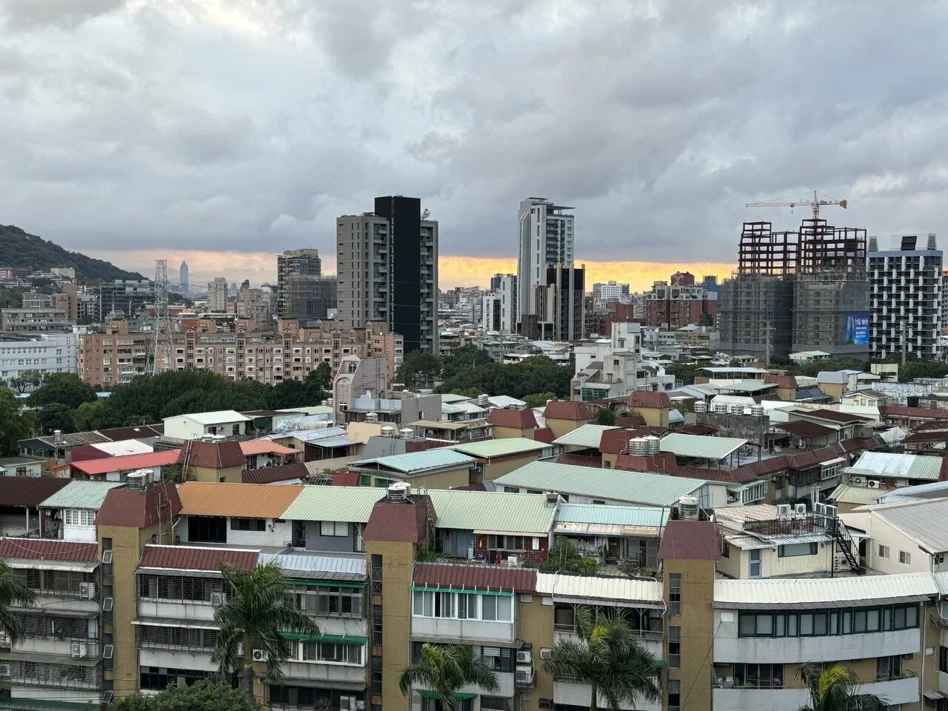
政府近年透過貸款、稅制與法規調控房市,不只影響購屋端,也讓供給端壓力浮現。有網友在PTT房版發文直言,現在新案開發門檻愈來愈高,中小型建商推案意願恐怕持續下降,加上未來社區人力、清潔、機電與物業成本上升,新房子可能變少,居住成本也會跟著提高。
177353319644435_P34752910.webp

原PO認為,政府一方面透過房地合一稅2.0、房屋稅、貸款限制與各項法規壓抑新屋供給,另一方面也因房地合一稅2.0影響中古屋釋出,等於新屋、中古屋兩邊都卡住。他指出,現在建商推案除了土建融限制多、成數低,還得面對營造成本波動,資本不足很容易在開發過程中承受巨大壓力。

在利潤空間縮小、法規增加下,中小型建商未來可能更傾向養地或賣地,甚至只做管理包,不願真的推案,尤其都更案意願可能更低。此外,他也提到,大樓未來的管理成本才是另一個壓力來源,若完全合法合規計算,社區每月支出相當驚人,未來管理費每坪300元的情況恐怕會愈來愈常見。

不少網友認同,法規與持有管理成本確實正成為住宅市場的重要壓力。有人直言「法規限制其實才麻煩因為很難鬆綁 土建融限制隨時能鬆綁」、「小建商生存難度上升」、「供給窒息」、「房準備漲爛」。也有一派留言聚焦社區管理現實,認為戶數與總坪數會影響社區是否撐得住成本,例如「老大樓一定要選戶數多,起碼250戶起跳」、「戶數150-200戶 總坪數約6000-8000坪(不計車位)較剛好」、「100-200戶比較剛好心」。

不過也有網友提出不同看法,認為不必過度神化台灣大樓管理模式,例如「日本大部分大樓也沒24小時門衛阿」、「噗 日本更多是毫無門禁的」。也有人指出,不是所有人都適合住高管理成本社區,「看起來沒錢還是住公寓實在,管理費以後漲到5000以上,住不起」、「老大樓應該是不用自己等垃圾車,看起來都是集中垃圾找人丟垃圾車」。另有人提醒,社區好壞未必只看新舊或規模,更重要的是住戶共識與管理品質,「最怕這種的 所以好的社區不在新舊 在好的共識與管理」。

現金回饋信用卡推薦:如何挑選最適合自己的高回饋信用卡?
在眾多信用卡優惠中,現金回饋信用卡一直是最受歡迎的類型之一。相比紅利點數、航空里程或會員積分,現金回饋最大的優勢在於簡單直接,消費後即可獲得實際回饋,無需兌換或計算複雜規則。無論是日常購物、線上消費、外送平台、超市採買,甚至海外旅遊,只要選對信用卡,都有機會將每筆支出轉化為額外收益。本篇將完整解析現金回饋信用卡推薦重點、回饋機制、比較方式與選卡技巧,幫助你找到最符合消費習慣的信用卡。為什麼現金回饋信用卡如此受歡迎?現金回饋信用卡最大的優勢在於回饋透明。常見優點包括:回饋直接折抵帳單不需累積點數使用方式簡單適合大多數消費者回饋價值容易計算對於不想研究複雜點數規則的人來說,現金回饋往往是最有效率的選擇。現金回饋信用卡有哪些類型?一般消費回饋卡適合日常使用。特點:國內外消費皆有回饋無特定通路限制回饋規則簡單適合:上班族學生家庭用戶網購高回饋信用卡專為線上消費設計。常見適用平台:電商平台外送平台串流影音服務網路訂閱服務海外消費回饋卡適合經常出國或跨境購物者。特色:海外刷卡高回饋外幣消費加碼部分提供旅遊保障指定通路回饋卡針對特定類別提供高比例現金回饋。例如:加油超市百貨餐飲交通如何比較現金回饋信
終身醫療險比較:保障內容、保費差異與投保策略完整解析
隨著醫療技術進步與平均壽命延長,醫療支出已成為許多家庭的重要財務規劃項目。雖然全民健康保險提供基本保障,但面對住院、自費醫材、重大手術及長期治療時,額外的商業醫療保險仍扮演重要角色。在眾多醫療保單中,終身醫療險因保障期間長、可提供終身醫療風險防護而受到關注。然而,不同商品在住院日額、手術給付、保費結構及理賠條件上存在明顯差異,因此進行終身醫療險比較成為投保前的重要步驟。本文將深入解析終身醫療險的特色、優缺點、保障內容及比較重點,幫助您建立更完整的醫療保障規劃。什麼是終身醫療險?終身醫療險是指保障期間涵蓋被保險人終身的醫療保險商品。與定期醫療險最大的不同在於:終身享有保障不需擔心高齡後續保問題保費通常固定繳費年期長期持有可建立穩定保障常見保障項目包括:住院醫療給付手術醫療給付加護病房給付門診手術給付特定疾病醫療保障為什麼需要終身醫療險?許多人在年輕時認為健康風險較低,但醫療支出往往集中在中高齡階段。終身醫療險可提供:長期醫療保障避免年紀增長後因健康狀況惡化而難以投保。對抗醫療通膨未來醫療費用可能持續上升。補足健保缺口降低住院及手術自費負擔。穩定保障規劃建立長期風險管理架構。終身醫療險比較

Advertisement

Advertisement